| Vaše cena | 681,20 Kč |
| Vaše cena bez DPH | 608,20 Kč |
| Dostupnost | Skladem > 5 ks |
| Odesíláme v pátek 23.10. | |
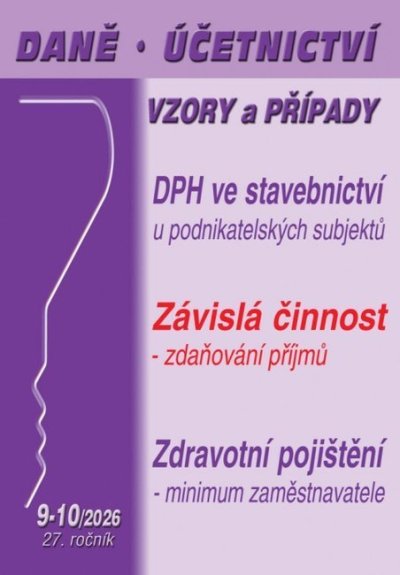
DPH ve stavebnictví v roce 2026 <br> Zdaňování příjmů ze závislé činnosti (mezd) <br> Minimum zaměstnavatele, zaměstnance a OSVČ ve zdravotním pojištění <br> <br> Stavíte nebo se chystáte stavět, rekonstruovat? Pro vás jsme zpracovali příspěvek, v němž je komplexně vysvětlena problematika DPH ve stavebnictví podle aktuálně platné právní úpravy. <br> Ustanovení § 35ba zákona o daních z příjmů vyjmenovává celkem 5 základních možností snížení daně (uplatnění slevy na dani), z nichž v případě slevy na dani na manžela (manželku) žijící s poplatníkem ve společně hospodařící domácnosti je ještě alternativně možné zvýšení této slevy na dvojnásobek. Více k tématu se dočtete ve druhé kapitole. <br> Ve třetí kapitole se Ing. Antonín Daněk zaměří na některé situace a správné postupy zaměstnavatele a OSVČ ve zdravotním pojištění ve vazbě na minimální vyměřovací základ, platný pro obě skupiny v právních podmínkách roku 2026.